
人工智能促进生产率增长,既遵循技术进步的一般规律,也深受各国具体条件的影响。比较各国人工智能发展状况可以发现,我国在技术、人才、产业和市场等方面已经形成了系统性优势。近年来,随着人工智能技术和业态加速发展,叠加管理和制度层面的创新持续深入,人工智能促进我国生产率增长的积极效应已有体现。但要看到,进一步释放人工智能蕴含的生产率增长潜力,仍有一些问题和挑战需要破解。
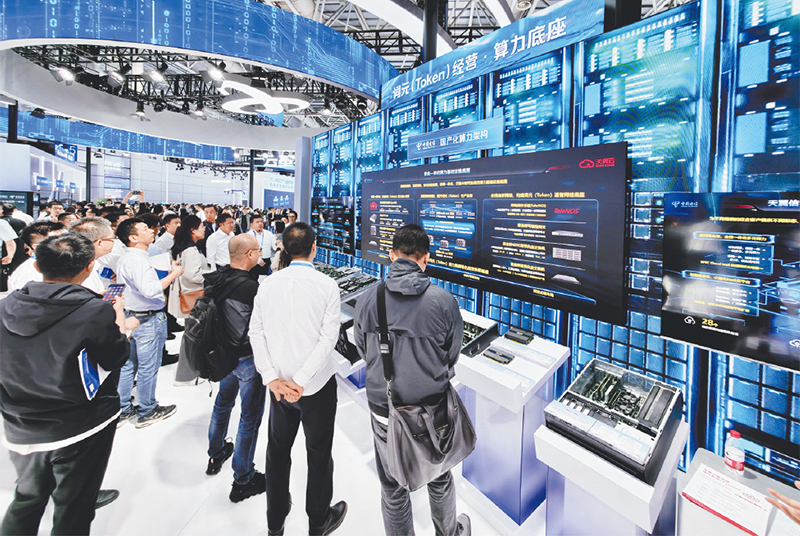
2026年4月29日至30日,以“加快数智技术创新发展,深入推进数字中国建设”为主题的第九届数字中国建设峰会在福建省福州市举行。2025年全国日均词元调用量从年初的超1万亿增长到年末的100万亿,2026年3月进一步提升至140万亿,这表明数据要素价值在加速释放。图为4月29日,参观者在峰会现场体验区参观国产化算力底座。 中新社记者 王东明/摄
人工智能从“数字世界”向“物理世界”拓展应用还不充分,制约了实体经济生产率增长。近年来,以大模型为代表的生成式人工智能发展势头迅猛,主要应用于文本生成、图像处理等数字场景。要看到,视觉识别、语音交互、具身智能等同样是人工智能技术体系的重要组成部分,这使人工智能得以从处理数字信息的“数字世界”,走向感知、理解和改造现实的“物理世界”。将这类技术落地应用,往往能够带来更直接、更显著的生产率提升。当前,我国在机器人、智能驾驶、智能工厂等领域的发展取得积极成效,展现出数智化转型发展的广阔前景。但与高质量发展和产业升级的现实需求相比,物理人工智能的整体成熟度和规模化应用仍显不足,许多领域的落地还停留在示范和试点阶段。深层次看,应用拓展不充分的背后,是技术供给能力不足。当前,我国人工智能的部分领域基础研究仍显薄弱,企业科技创新主体地位还不够突出,支撑物理场景应用的高质量数据积累和工程化能力也存在短板。
企业应用人工智能的目的偏重节约成本,生产率增长需要更多强调提升质量和赋能创新。人工智能促进生产率增长的路径是多元的,不仅可以降低企业的人工和运营成本,也能够提高产品质量,更能催生新产品、新业态,为经济增长创造新动能。但从现实情况看,当前不少企业应用人工智能的主要目的是压缩人力、替代重复劳动。一项对全国近130位企业家的调查显示,近七成的受访者把“降本增效”视为人工智能带来的最大价值。诚然,节约成本的效果显现更快、容易量化,而提质、创新的回报周期长、不确定性高。但如果大量企业都主要利用人工智能减少用工、压低成本,单个企业的“降本增效”可能转化为行业层面的“内卷式”竞争。过度强调替代劳动,也可能会放大我国本就突出的结构性就业矛盾。因此,不能简单地把人工智能窄化为降本工具,而要在人工智能应用中推动节约成本、提升质量和创新增效并重。
市场选择和要素流动面临制约,企业生产率差异向宏观配置效率转化存在梗阻。人工智能会扩大企业等经营主体之间的生产率差异,宏观生产率的提高一定程度上取决于各类资源能否从低生产率企业向高生产率企业重新配置,取决于先进优质生产要素能否在更大范围内顺畅流动。当前,有的地方保护行为由明转暗或出现隐形变异,部分低生产率企业难以退出市场,甚至形成一批“僵尸企业”,占用宝贵的土地、资本、劳动力等资源。数据、算力、电力等要素与人工智能发展和应用高度相关,但其市场化配置改革仍有待进一步深化。数据资源“孤岛”现象突出,跨区域算力调度、绿色电力供给等仍受体制机制约束,一些要素难以按照效率原则充分流动并实现优化组合。
企业生产率增长向就业、收入和有效需求的传导还不充分,宏观经济循环有待进一步畅通。当前,人工智能发展的收益更多集中于头部企业、平台企业和部分高技能劳动者,技术进步红利如何更好惠及广大劳动者和普通企业,仍需制度层面的积极探索。人工智能创新活动和产业发展的区域集聚,也可能拉大地区之间的发展差距。据测算,北京、广东、上海、浙江、山东五省市人工智能产业规模合计占全国的比重超过80%,一些中西部地区面临“技术代差”越拉越大的问题。健全人工智能时代的就业促进和收入分配机制,探索区域协调联动发展新路径,进一步畅通生产、分配、流通、消费之间的经济循环,是人工智能生产率潜力能否充分释放的关键所在。
详见:北京大学经济学院教授杨汝岱文章《深入挖掘人工智能驱动的生产率增长潜力》
(策划:魏佳朔 审核:王兆斌)